viernes, 17 de junio de 2022

PARADIGMA DE LA INVESTIGACIÓN EDUCATIVA

<<<Bienvenidos>>>

A este espacio en el que podrán visualizar y responder sus dudas acerca del paradigma, principalmente de los paradigmas científicos y clásicos.

¿QUÉ ES UN PARADIGMA?

Es un punto de vista o manera de ver, analizar e interpretar diversos procesos que tienen los miembros de una comunidad. Por lo tanto comparten valores, postulados, fines, normas, lenguajes y creencias.

PARADIGMAS DE INVESTIGACIÓN CIENTÍFICA

La construcción del conocimiento científico implica recorrer un largo camino en el que se vinculan diferentes niveles de abstracción, se cumplen determinados principios metodológicos y etapas del proceso de investigación. Para lograr un conocimiento objetivo, es decir la realidad que se estudia.

  • El proceso de conocimiento se inicia al entrar en contacto los órganos de los sentidos con el mundo exterior.
  • El conocimiento común cotidiano, también conocido como empírico – espontáneo se obtiene a través de la práctica, lo cual ha permitido acumular valiosas y variadas experiencias a lo largo de la historia.
  • Actividad conjunta de los órganos sensoriales y del pensamiento cognoscente.
  • Apoyada en la reflexión teórica y guiada por una serie de principios y reglas con el fin de descubrir lo que el conocimiento empírico espontáneo no puede captar.
  • La esencia de los procesos, acontecimientos y objetos.
  • Conocer las causas por la cual surgen.
  • El conocimiento de las leyes del desarrollo de la naturaleza y la sociedad.
  • El conocimiento científico se contrapone en forma absoluta al conocimiento común, sino más bien lo supera en cuanto va mucho más allá de la descripción o del establecimiento de tendencias empíricas elementales de los fenómenos las cuales representan una descripción de las manifestaciones de los procesos.
DESCRIPTIVO:


Se efectúa la descripción de los fenómenos con base en el contacto directo e indirecto que se tiene con ellos (observaciones, experimentos y experiencias) Los niveles en la construcción del conocimiento científico. 

CONCEPTUAL:


El investigador se apoya en el material empírico para elaborar ideas o conceptos y sus interrelaciones sobre los procesos o problemas que estudia. Para ello tiene que efectuar un proceso de abstracción a fin de destacar aquellos elementos, aspectos y relaciones que considere básicos para comprender los procesos y objetos.

TEÓRICO:

Se establece conexiones entre conceptos teóricos para explicar y predecir no solo los fenómenos y relaciones que se estudian, sino aquellos otros que se encuentran o pueden presentarse en una determinada parcela de la realidad.

PARADIGMA CLÁSICO


Se le denomina también tradicional, positivista, racionalista-cuantitativo.
OBJETIVO
  •     Incrementar el conocimiento científico.
  •     Para ello se centra la atención en la búsqueda de la casualidad de los fenómenos educativos.
  •     Utiliza el método hipotético-deductivo como método teórico y el experimento como método empírico.
SE BASA EN:
  •     Relacionar al investigador u objeto de investigación de manera distancia.
  •     Teoría y práctica educativa en la separación de su teoría normativa y generalizable.
  •     Su tipo de conocimiento es explicar, controlar, dominar y verificar.
  •     La finalidad de la ciencia y la investigación es de forma única, fragmentable, tangible y simplificada.


LAS CARACTERÍSTICAS SON:

·         Problemas de investigación de forma teórica.

·         Su diseño es estructurado.

·         La muestra se realiza con procedimientos estadísticos.

·         Técnica de recogida de datos mediante el uso de instrumentos válidos y fiables.

·         El análisis e interpretación de los datos se realiza mediante técnicas estadísticas.

·         Valoración de la investigación es asegurar la validez externa, la fiabilidad y la objetividad.

TODA CIENCIA SE PLANTEA LOS MISMOS OBJETIVOS:

  •       La explicación, la predicción y el control.
  •          Asume una postura objetiva.
  •          Generaliza las conclusiones de sus investigaciones.

PARADIGMA ESTRUCTURAL-FUNCIONALISTA

Este paradigma entiende a la sociedad como un sistema, es decir, como un conjunto de elementos interrelacionados de tal forma que si uno falla o presenta alguna alteración esto afectara a todos los demás elementos dentro del sistema.

Para entenderlo mejor analicemos por separado lo que es estructural y funcionalista.

ESTRUCTURAL:


Una estructura es una representación mental de las partes de un todo que se arreglan y conectan de algún modo hasta construir su objeto de análisis, por lo tanto, permite conocer y entender cada una de las partes del objeto.

FUNCIONALISTA:


Es la parte de este paradigma que ve a la sociedad como un sistema, donde cualquier cambio afecta a todos, por eso el equilibrio se vuelve un aspecto sumamente importante en este enfoque, así como la tranquilidad y el orden.

Un dato interesante es que el estructuralismo se pregunta: ¿Cómo es el objeto?

Mientras que el funcionalismo se pregunta: ¿Qué hace el objeto?

TALCOTT PARSONS Y ROBERT K. MERTON


Para cualquier conocimiento de la realidad social se debe partir de principios teóricos.

En esta teoría existe un actor, situación y orientación hacia la situación.

Los actores dentro de la sociedad actúan impulsados por motivos o valores y tejen una red de relaciones interactivas llamada sistema.

La sociología moderna es un conjunto de hipótesis grandiosas.

Es necesario desarrolla la sociología en el sentido de fundamentarla en hechos observados en la realidad, a través de investigaciones directas.

Los cambiantes fenómenos de la sociedad, como problemas sociales particulares no pueden seguir siendo interpretados mediante el uso de viejas hipótesis (suposiciones).


ESTRUCTURA SOCIAL


Dentro de este paradigma se estudian ciertos aspectos de la sociedad como lo son:

La estructura social: Descrita como la forma que adopta el sistema global de las relaciones entre individuos estén o no en contacto directo.


Rol social: Son un conjunto de normas, funciones, comportamientos y derechos definidos cultural y socialmente, si los individuos no cumplen con sus roles se puede hacer acreedor de sanciones.


Cambio social: Presentados como una alteración de las estructuras sociales relacionados con las normas, los valores y productos de las mismas. 


Un cambio social trae consigo:

·     Movimientos sociales: Que tienen como objetivo agrupar a una serie de miembros con el fin de defender ciertos aspectos concretos que generalmente tienen un carácter social. Capacidad o facilidad por la cual un individuo puede subir o bajar en su socio economía.


·     Grupos de presión: Utilizan su capacidad de presión sobre el aparato gubernamental para tratar de llevar adelante sus objetivos  están formados a menudo por pocas personas, sin embargo pueden tener una capacidad de presionar mucho mayor que los movimientos sociales de mucha gente.

Estatus social: Posición social que ocupa un individuo en la sociedad.

Se encuentra dividido en cuatro tipos: 

  1. Estatus adscripto o asignado: Resultan de factores sociales como raza, género, edad, entre otros.
  2. Estatus adquirido: Mediante la asignación con base en sus méritos u acciones.
  3. Estatus objetivo: Asignado por la sociedad, cultura o por el grupo en el que se convive.
  4. Estatus subjetivo: El que se cree tener sin poseer aprobación de la sociedad.

Función social: Es el papel que desempeña cada individuo dentro de la sociedad.


Les invito a visitar los siguientes enlaces que sirvieron como referencia para la realización de este blog:


Unidad 3; Proceso de investigación científico y paradigma clásicos:

https://sociologiaa.files.wordpress.com/2011/09/tema-3-enfoque-sociolc3b3gicos1.pdf

http://cvirtual.ugm.edu.mx/licenciatura/pluginfile.php?file=/18946/mod_assign/intro/Unidad3_Evid_Lec2.pdf

Video del paradigma clásico:

https://www.youtube.com/watch?v=VIWEmZP-0Nw

Gracias por su visita!!!


viernes, 10 de diciembre de 2021

ADMINISTRACIÓN EDUCATIVA: CONTROL Y EVALUACIÓN

 CONTROL Y EVALUACIÓN

El control como función administrativa, forma parte del ciclo conocido como proceso administrativo, constituye la última de sus fases, le corresponde la comprobación de las acciones, programas planificados para determinar si se cumplen los objetivos fijados,  plantear medidas de corrección y mejora cuando sea posible.

  • Tiene la finalidad de: Mejora continua, detectar, prevenir errores, eliminar fallas y retroalimentar el proceso
  • Se realiza a través de: Proceso, definición de estándares, medición, corrección y retroalimentación
  • Requieren de: Técnicas y sistema de control, reportes e informes, sistemas de información, auditoria e indicadores. Observando los principios.

OBJETIVO DEL CONTROL

El objetivo de la función administrativa de control es la de ver que todo se haga conforme fue planeado y organizado, según las órdenes dadas, para identificar los errores o desvíos con el fin de corregirlos y evitar su repetición.


¿QUÉ ES EL CONTROL COMO ETAPA DEL PROCESO ADMINISTRATIVO?

El control es la fase del proceso administrativo a través de la cual se establecen estándares para evaluar los resultados obtenidos, con el objeto de corregir desviaciones, prevenirlas y mejorar continuamente las operaciones. (Münch, p. 55)

Sabemos que el proceso administrativo, es un conjunto de pasos, etapas o fases mediante las cuales se aprovechan los recursos con los que cuenta una empresa. Estas etapas se dividen en planeación, dirección, organización y control. Como observamos, el control es la última etapa del proceso administrativo. Esta etapa consiste en medir y corregir el desempeño de las actividades y procesos que se llevan a cabo para asegurar que los objetivos de la empresa sean alcanzados.


 FUNCIONES:

  • Función restrictiva y coercitiva: Se emplea para evitar los desvíos indeseables o comportamientos no aceptados. Se usa para delimitar funciones y ejercer el mando dentro de la empresa.
  • Sistema automático de regulación: Cuando se detecta que las actividades o funciones de los colaboradores, los procesos, las áreas o departamentos se han desviado o presentan irregularidades, esta regulación los hará volver a las actividades ya planeadas.
  • Función administrativa: Como ya se indicó, el control forma parte del proceso administrativo, junto con la planeación, la organización y la dirección.

PROCESO DE CONTROL


El control o evaluación, como hoy se conoce, consiste en el proceso sistemático de regular o medir las actividades que desarrolla la organización para que estas coincidan con los objetivos y expectativas establecidos en sus planes (Bernal y Sierra, p. 211). A fin de identificar los errores o desviaciones y con el objetivo de corregirlos y evitar su repetición, la función de control, como fase del proceso administrativo, se desarrolla dentro de un proceso compuesto por las siguientes fases:

1.- Establecimiento de estándares. Se establecen los criterios de evaluación o comparación. Usualmente se determinan dentro de las siguientes cuatro variables:

  • Cantidad: Establece el volumen de producción, cantidad de existencias, materias primas, número de horas de trabajo.
  • Calidad: Establece la calidad del producto, sus especificaciones.
  • Tiempo: Es el tiempo estándar para producir un determinado producto, tiempo medio de elaboración de un producto.
  • Costos: Establece los costos de producción, administración, costos de ventas.


2.- Evaluación del desempeño. Tiene como fin evaluar lo que se está haciendo.


3.-Comparación de desempeño con el estándar establecido. Compara el desempeño de las funciones realizadas con el que fue establecido como estándar, para verificar si hay desvió o variación o algún error o falla con relación al desempeño esperado.


4.- Ácción correctiva: Busca corregir el desempeño para adecuarlo al estándar esperado.


El control es un medio de retroinformación que sirve para reiniciar el proceso administrativo. Si el fin último de la administración es la calidad y eficiencia, la manera de verificar que esto se ha logrado es a través del control. (Münch, p. 56. 2007)

El sistema de control administrativo se considera cada vez más un sistema de retroalimentación cuyo propósito central es identificar oportunidades de mejoramiento que les permitan a las organi­zaciones una mejora continua en la optimización de sus recursos y el logro de sus resultados en función de una mejor competitividad, mediante un mejor desempeño de las actividades. (Bernal y Sierra, p. 211)

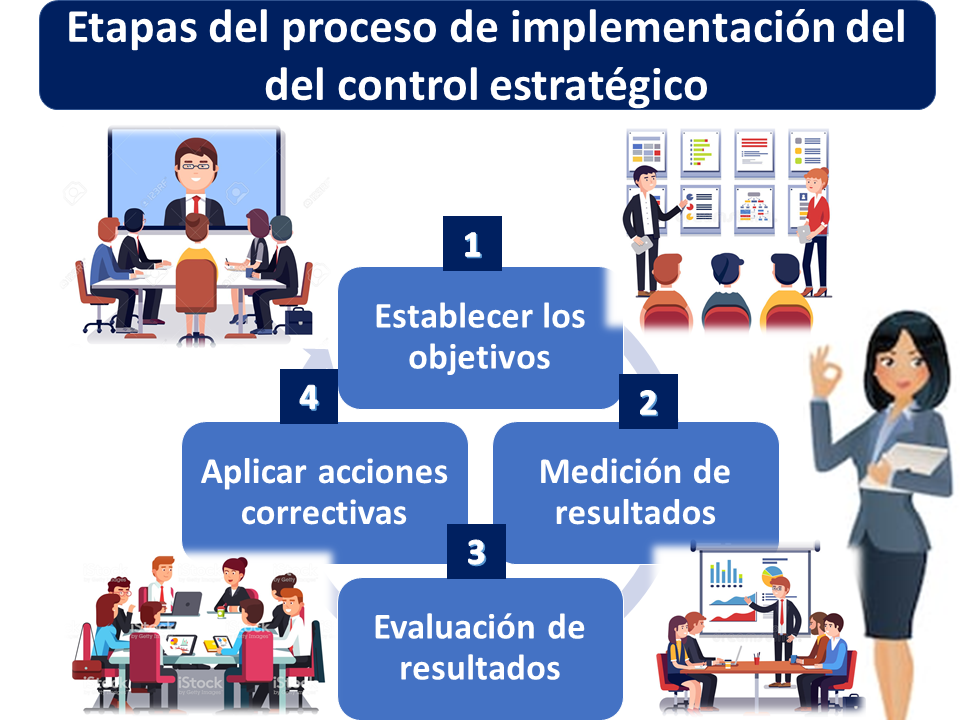
Mancera (p. 5), propone una variación al proceso de control, dice que el verdadero proceso de control incluiría los siguientes pasos:

  • Una fase de planificación de objetivos para cada segmento de la organización.
  • Ejecutar los objetivos.
  • Medir los resultados.
  • Interpretar los resultados.
  • Emprender acciones correctoras. 


Estas acciones correctoras, a su vez podrían ser de tres tipos:

  1. Modificar la actuación del segmento cuyos resultados son insatisfactorios.
  2. Modificar el objetivo inicialmente asignado.
  3. Modificar la estructura del segmento y organizarlo de otro modo, asignando objetivos particulares a cada sub-segmento.

TIPOS DE CONTROL

Existen diferentes tipos de control, entre los principales se encuentran:

  • Preliminar: Es el realizado antes de que el proceso operacional comience. Esto incluye la creación de políticas, procedimientos y reglas diseñadas para asegurar que las actividades planeadas serán ejecutadas con propiedad.
  • Concurrente: Se aplica durante la fase operacional. Esta incluye dirección, vigilancia, sincronización de las actividades que ocurran para que el plan sea llevado a cabo bajo las condiciones requeridas.
  • Posterior: Se aplica después de haber realizado las actividades, se enfoca en el uso de la información de los resultados anteriores para corregir posibles desviaciones.


SISTEMAS DE CONTROL

  • Contar con objetivos y estándares e indicaciones.
  • Capacitar al personal para que comprenda y aplique los controles.
  • Evaluar la efectividad de los controles.


REPORTES E INFORMES


Lineamientos para su elaboración:

  • Confiabilidad
  • Unidad del tema
  • Indicativos
  • Claridad y concisión
  • Gráficas y audiovisuales
  • Frecuencia
  • Oportunidad

Sistemas de información:

  • Integran datos acerca de todas las áreas, funciones y actividades de la empresa.
  • Debe ser confiable, oportuno, validado, amigable y de fácil manejo.

Formas:

  • Registro de datos relativos a las actividades que se desarrollan en cada departamento.
  • Facilitan la transmisión de información y sirven para registrar adecuadamente las operaciones.

AUDITORIA


Es la revisión sistemática de los resultados de la empresa. Esta puede ser contable y administrativo.

TIPOS DE AUDITORIA:

Contable: Es el control aplicado a los estados financieros y su utilización es trascendental en cualquier empresa.

Administrativa: Se establecen métodos que permiten evaluar el cumplimiento del proceso, para incrementar la eficacia en las áreas.

INDICADORES


Permiten la ejecución de los planes dentro de ciertos límites, minimizando errores, evitando pérdidas de tiempo y dinero.

Ejemplos:

IMPORTANCIA DEL CONTROL DENTRO DEL PROCESO ADMINISTRATIVO


De acuerdo con Münch (p. 57. 2007), el control es una función del proceso administrativo de vital importancia, dado que:

  • Sirve para comprobar la efectividad de la gestión.
  • Promueve el aseguramiento de la calidad.
  • Protege los activos de la empresa.
  • Se garantiza el cumplimiento de los planes.
  • Establece medidas para prevenir errores, y reducir costos y tiempo.
  • Sirve para determinar y analizar las causas que originan las desviaciones, y evitar que se repitan.
  • Es el fundamento para el proceso de planeación.

PRINCIPIOS DEL CONTROL


Münch (p. 130. 2010), menciona los siguientes:

  1. Equilibrio. Para cada grado de delegación conferido debe establecerse el grado del control correspondiente. De la misma manera que la autoridad se delega y la responsabilidad se comparte, al delegar autoridad es necesario establecer los mecanismos para verificar que se cumpla con la responsabilidad conferida y que la autoridad se ejerza.
  2. Indicadores o estándares. Los indicadores de actuación o estándares sirven de patrón para evaluar los resultados. La efectividad del control está en relación directa con la precisión de los indicadores, ya que estos permiten la ejecución de los planes dentro de ciertos límites, minimizando errores y, consecuentemente, evitando pérdidas de tiempo y dinero.
  3. Oportunidad. El control que no es oportuno carece de validez y no cumple con su propósito: Para que sea eficaz, requiere ser oportuno y propiciar que se aplique antes de que se efectúen errores, de tal manera que sea posible tomar medidas correctivas con anticipación. Es indispensable que los controles existan en tiempo y forma.
  4. Desviaciones. Las no conformidades o desviaciones que se presentan en relación con los planes deben ser analizadas, para detectar las causas que las originaron a fin de tomar las medidas necesarias para evitarlas.
  5. Costeabilidad. Un sistema de control debe justificar el costo que representa en tiempo y dinero, en relación con las ventajas reales que este reporte. Solo deberá implantarse si su costo se justifica ante los resultados esperados.
  6. Excepción. El control debe aplicarse preferentemente a las actividades excepcionales y representativas a fin de reducir costo y tiempo con la finalidad de aplicarlo a funciones estratégicas. Es necesario que en una empresa se utilice la estadística como un medio de control por excepción.
  7. Función controlada. El responsable de aplicar el control no debe estar involucrado con la actividad a controlar. La función controladora por ningún motivo debe comprender a la función controlada, ya que el control pierde efectividad.

HERRAMIENTAS Y TÉCNICAS DE CONTROL


El uso de diferentes herramientas y técnicas de control conforman lo que se conoce como el sistema de control de la empresa u organización. Dichas técnicas son aplicadas a lo largo y ancho de la firma, en todas sus áreas funcionales, con el propósito de evaluar el desempeño en todos los niveles, por cargo, por actividad, por proceso, por departamento, por área y en general, a fin de establecer las desviaciones y, a través de esas medidas, determinar las acciones correctivas necesarias.

TÉCNICAS DE CONTROL (CONTROLES):


Sistema de inteligencia:

Reportes e informes, archivos (memorias, expedientes, etc) y estadísticas.

Gráficas diagramas:

Proceso, procedimientos, Gantt, PERT, CPM, etc.

Métodos cuantitativos:

Redes, modelos matemáticos, investigación de operaciones, estadística, cálculos probabilísticos y programación de dinámicas.

Control interno:

Áreas funcionales.

Sistema de evaluación:

  • Auditoria: Administrativa, financiera, de calidad, sistemas informáticos y áreas funcionales.
  • Evaluación del desempeño
  • Benchmarking
  • Balanced Scorecard

Preguntas más comunes que se realizan antes de decidir el uso de herramientas y técnicas de control:

  • ¿Qué se va a medir?
  • ¿Quién llevará a cabo la acción o proceso?
  • ¿Con cuáles elementos de control se cuenta?
  • ¿Existe un nivel de aceptación de errores?
  • ¿A quién le interesa el posible reporte?
  • ¿Qué se puede hacer a partir de obtener la información?

VIDEOS

PRINCIPIOS DEL CONTROL


PROCESO ADMINISTRATIVO: CONTROL


CONCLUSIÓN

El control es uno de los pasos más importantes dentro del proceso administrativo, ya que en este, se observan todas las irregularidades que se presentaron en el proceso y facilita que se vuelvan a hacer de acuerdo a su planeación. Sin embargo, todos los pasos son importantes y se deben de cumplir cada uno a su tiempo, utilizando la herramienta necesaria para mantener un buen control de la organización, por lo tanto es de vital importancia comprender estas herramientas y generar los cambios necesarios en la empresa.

BIBLIOGRAFÍA

  • Bernal Torres, Cesa Augusto y Sierra Arango, Hernán Darío. Proceso administrativo para las organizaciones del siglo XXI. Pearson Educación, México, 2008.
  • Münch, Lourdes. Administración. Escuelas, proceso administrativo, áreas funcionales y desarrollo emprendedor. Pearson Educación, México, 2007.
  • Münch, Lourdes. Administración. Gestión organizacional, enfoques y proceso administrativo. Pearson Educación, México, 2010.
  • LA LEY. (2006). PROCEDIMIENTO Y PROCESO ADMINISTRATIVO PRÁCTICO VOL III. MADRID: LA LEY.


Alumna: Luz Mereni Barrueta Vega

Docente: Lic. María Andrea Martínez Severo

LICENCIATURA EN PEDAGOGÍA
UGM


INTEGRACIÓN EDUCATIVA: DIFERENCIAS INDIVIDUALES

 ¿QUÉ SON LAS DIFERENCIAS INDIVIDUALES? Las diferencias individuales son esas diferencias que nos dan individualidad a cada uno de nosotros....